Comprar un lote campestre rara vez se hace de contado. La mayoría de compradores en Colombia combina cuota inicial con algún esquema de financiación, y elegir el camino correcto puede ahorrarte decenas de millones a lo largo del crédito. ¿Cuáles son tus opciones reales en 2026 y cuál se ajusta mejor a tu perfil?
Esta guía explica las cuatro formas principales de financiar un lote campestre en Colombia, los requisitos que cada una exige, las tasas reales del mercado en 2026 y los errores más comunes que cometen los compradores sin asesoría. Si estás evaluando comprar en La Trinidad Campestre o en cualquier otro proyecto similar, aquí encontrarás la información que necesitas para decidir bien.
Tabla de contenidos
- Las 4 formas de financiar un lote en Colombia
- Crédito hipotecario tradicional: bancos y tasas en 2026
- Financiación directa con la constructora
- Leasing habitacional: cuándo conviene
- Cesantías y subsidios: lo que sí aplica y lo que no
- Requisitos y documentos que necesitas
- Errores comunes al pedir financiación
- Preguntas frecuentes
Las 4 formas de financiar un lote en Colombia
El mercado colombiano ofrece básicamente cuatro caminos para financiar la compra de un lote campestre. Cada uno tiene su lógica, sus costos y su perfil ideal de comprador. Antes de decidir, conviene entender las diferencias:

- Pago de contado: el camino más rentable si tienes el capital. Permite acceder a descuentos típicos del 5% al 10% del valor total.
- Crédito hipotecario tradicional: con bancos (Bancolombia, Davivienda, BBVA, Banco de Bogotá). Plazos largos, tasas variables.
- Financiación directa con la constructora: sin pasar por banco. Plazos cortos a medianos, frecuentemente sin intereses durante construcción.
- Leasing habitacional: esquema donde el banco compra el lote y tú lo «arriendas» con opción de compra final.
Una quinta vía menos común es la combinación entre dos modalidades: por ejemplo, usar cesantías para la cuota inicial y un crédito hipotecario para el saldo. Esta estrategia es común y muchas veces la más eficiente.
Si todavía estás evaluando cuánto necesitas financiar, te recomendamos leer primero nuestra guía sobre cuánto cuesta un lote campestre en Tolima en 2026, donde explicamos los costos completos del proceso.
Crédito hipotecario tradicional: bancos y tasas en 2026
El crédito hipotecario sigue siendo la forma más usada en Colombia para financiar bienes raíces. Para 2026, las condiciones del mercado se han estabilizado después del ciclo alcista de tasas. Según el informe inmobiliario de BBVA Research, las ventas de vivienda nueva en el segmento No-VIS proyectan crecer 11,5% este año, impulsadas en parte por mejores condiciones de crédito.
Tasas reales en 2026
Las tasas para crédito hipotecario No-VIS en 2026 se mueven en estos rangos aproximados:
| Banco | Tasa E.A. aprox. | Plazo máximo | % máx. financiable |
|---|---|---|---|
| Bancolombia | 11% – 13% | 20 años | 70% |
| Davivienda | 11,5% – 13,5% | 20 años | 70% |
| BBVA | 11% – 13% | 20 años | 70% |
| Banco de Bogotá | 12% – 14% | 15 años | 70% |
Las tasas exactas dependen de tu perfil crediticio: ingresos demostrables, score crediticio en Datacrédito o TransUnion, antigüedad laboral o de actividad económica, y nivel de endeudamiento previo. Un perfil sólido puede acceder a tasas en el extremo bajo del rango; un perfil promedio se ubica en el medio.
Lo que muchos compradores no saben sobre crédito de lotes
Hay un detalle crítico que define si tu lote es financiable o no por la banca tradicional: la escritura individual con matrícula inmobiliaria propia. Los bancos colombianos no financian lotes vendidos bajo derecho fiduciario, esquemas de cesión de derechos o promesas de compraventa sin escrituración.
Esto significa que muchos proyectos campestres económicos quedan automáticamente fuera del alcance de un crédito hipotecario. Antes de enamorarte de un lote, verifica que el proyecto ofrezca escritura individual desde el primer día. Es uno de los puntos donde La Trinidad Campestre se diferencia: cada lote tiene su propia matrícula inmobiliaria, lo que permite acceder al crédito de cualquier banco.
Costos asociados al crédito hipotecario
- Estudio de crédito: entre $200.000 y $500.000 según el banco.
- Avalúo del inmueble: alrededor del 0,3% del valor del lote.
- Pólizas obligatorias: seguro de vida deudor (0,3% – 0,5% anual) y seguro contra todo riesgo (0,5% – 0,8% anual).
- Gastos hipotecarios: escritura de hipoteca y registro, aproximadamente 1% del valor financiado.
Financiación directa con la constructora
Esta es la modalidad más común en proyectos campestres y muchas veces la más conveniente para el comprador, especialmente en las fases iniciales del proyecto. La constructora actúa como financiador directo, sin involucrar al banco hasta el momento de la escritura.
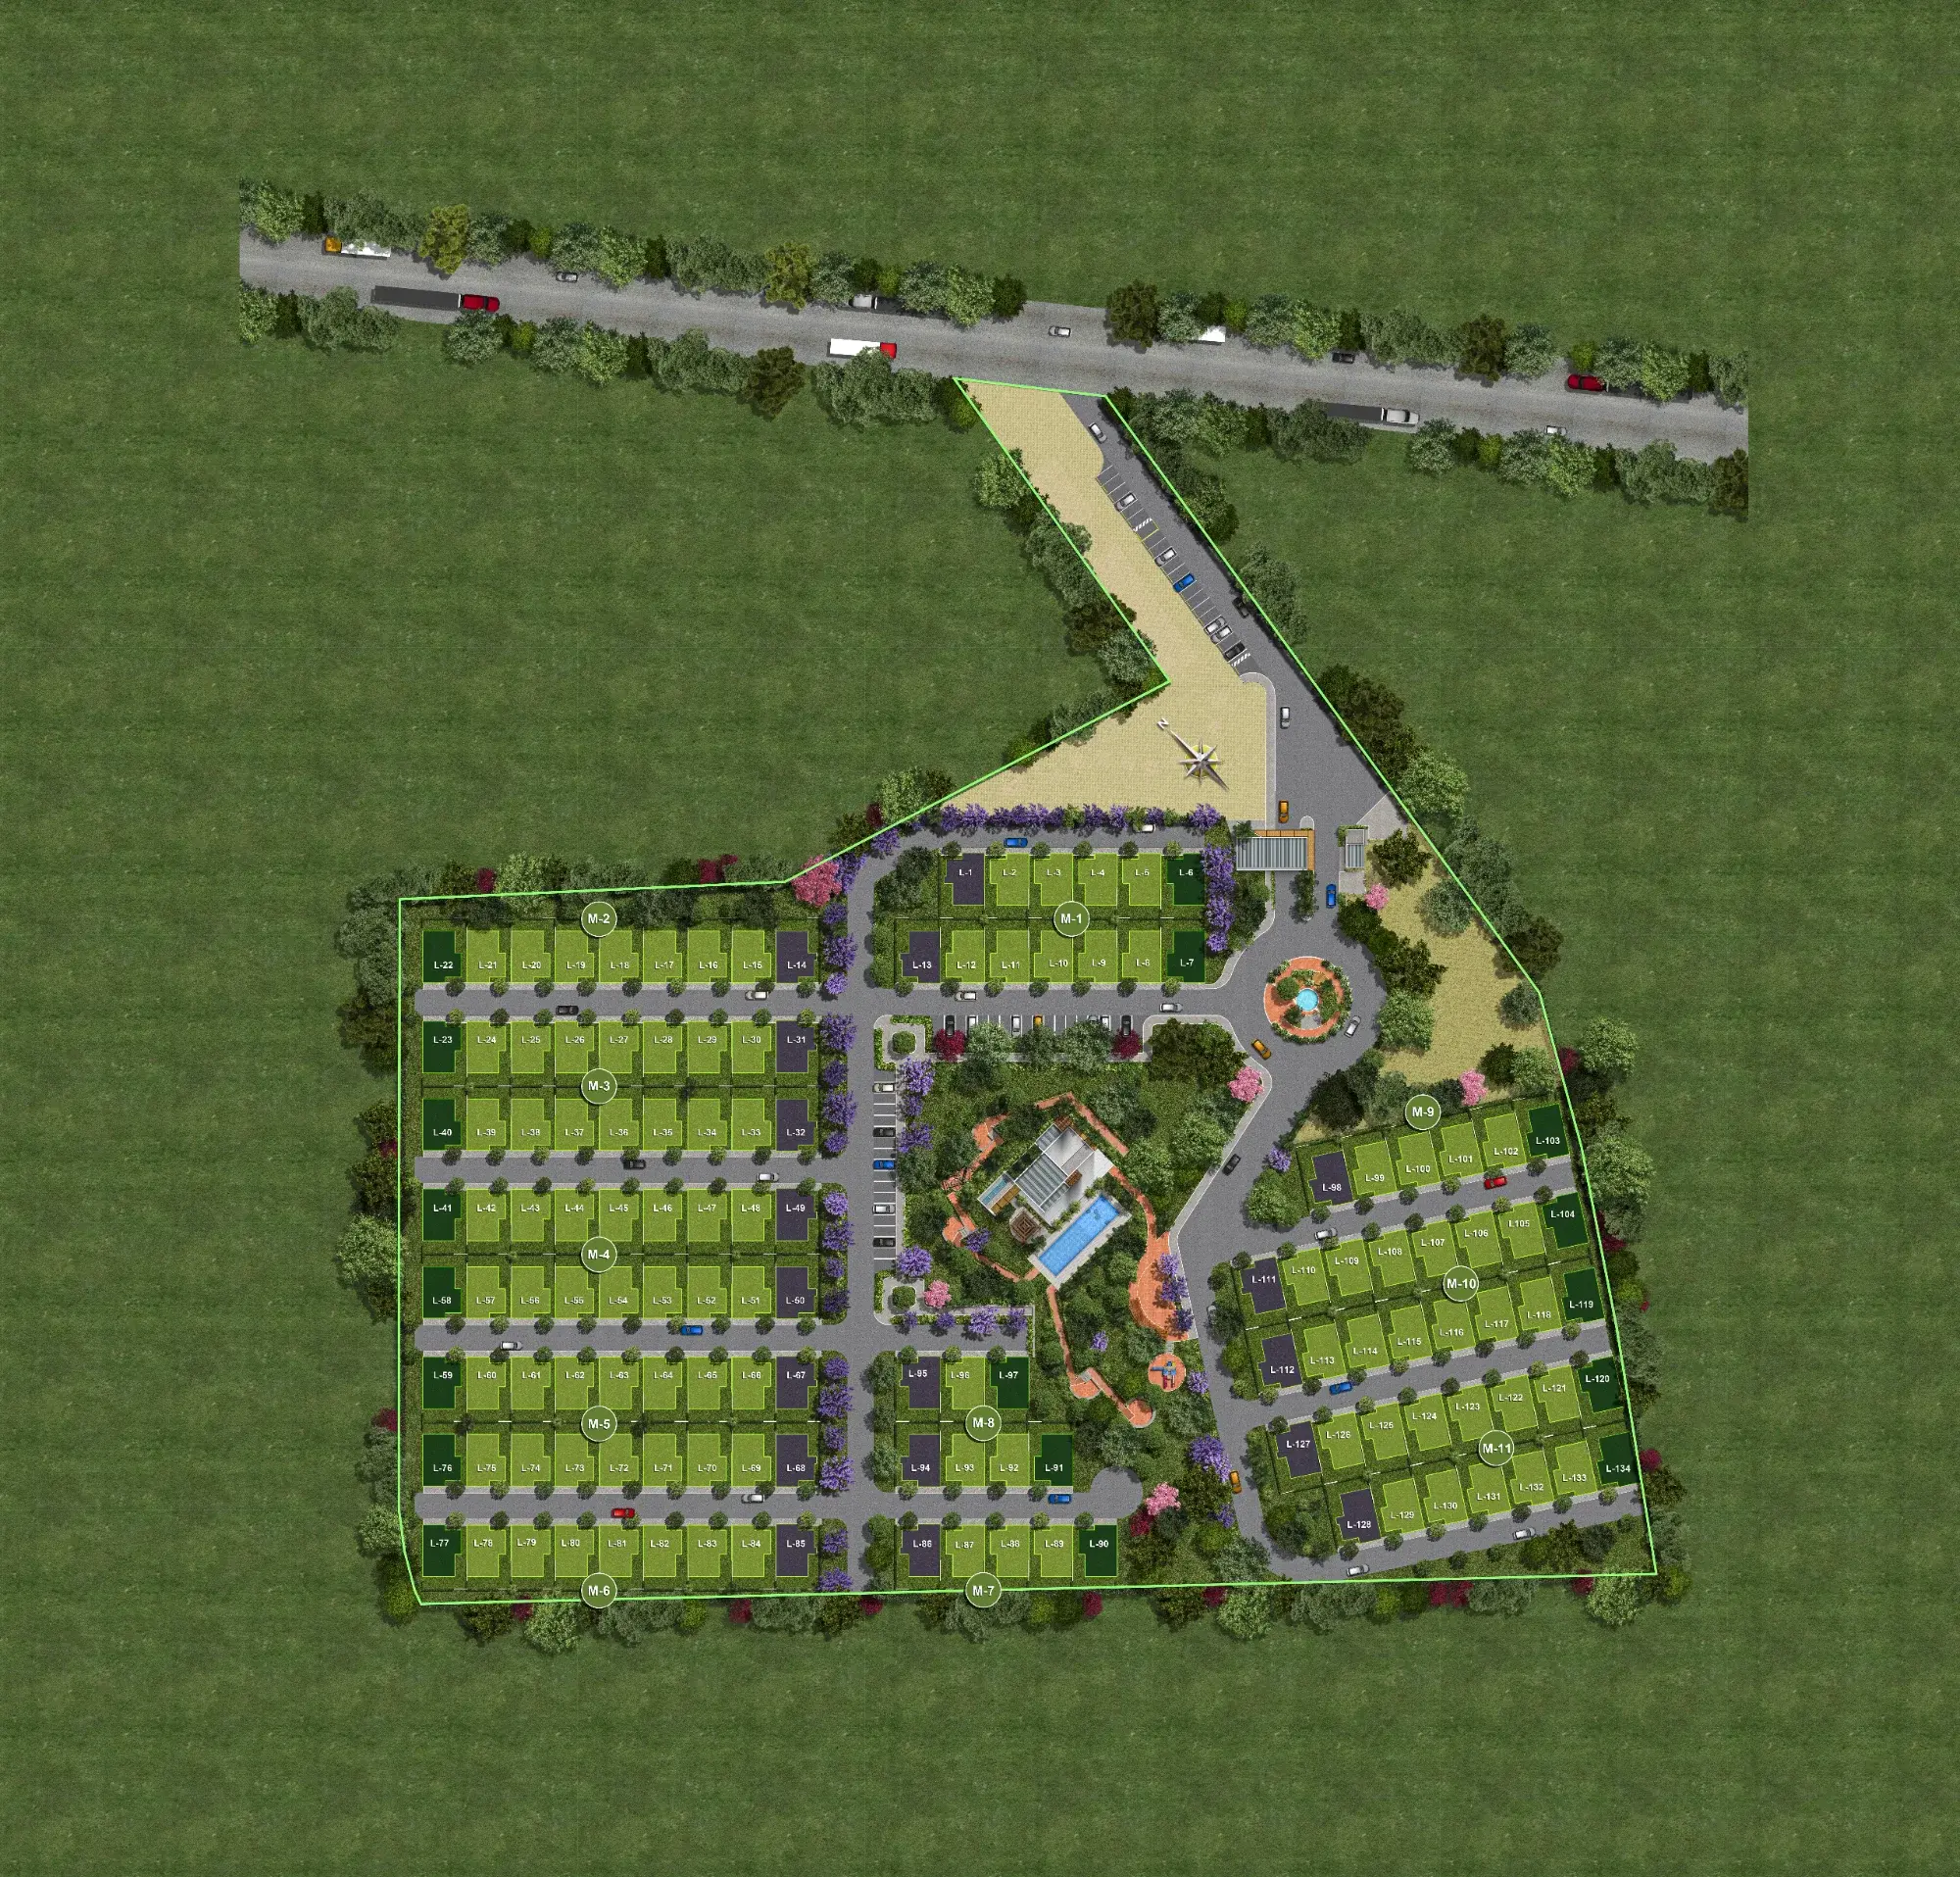
Cómo funciona
El esquema típico de financiación directa en proyectos como La Trinidad sigue esta estructura:
- Separación inicial: entre $1.000.000 y $5.000.000 para reservar el lote y bloquear el precio.
- Cuota inicial: entre 20% y 40% del valor total, pagadera en 1 a 6 cuotas mensuales.
- Saldo del valor: diferido en 12 a 36 meses, frecuentemente sin intereses durante el período de construcción.
- Escrituración: al pagar el saldo total o al obtener crédito hipotecario que cubra el remanente.
Ventajas de la financiación directa
- Sin estudio crediticio bancario: aprobación más flexible que un banco, especialmente útil para independientes o profesionales con ingresos variables.
- Sin intereses durante construcción: en muchos casos, los pagos de cuota inicial no generan intereses, lo que es un descuento financiero implícito.
- Precio bloqueado: firmas el precio actual aunque el proyecto se valorice durante los meses siguientes.
- Menos pólizas obligatorias: al no involucrar banco, te ahorras los seguros que el banco exige.
Cuándo conviene financiación directa vs. crédito bancario
La regla general es la siguiente:
- Si puedes pagar el lote en 24-36 meses: la financiación directa de la constructora es casi siempre más eficiente porque evita intereses bancarios.
- Si necesitas plazos de 10-20 años: el crédito hipotecario es la única vía. La cuota mensual es menor pero pagas mucho más en intereses totales.
- Estrategia híbrida: usar financiación directa para la cuota inicial y un crédito hipotecario para el saldo final al momento de escriturar. Esto funciona bien y combina lo mejor de ambos mundos.
Leasing habitacional: cuándo conviene
El leasing habitacional es una opción menos conocida pero útil para perfiles específicos. En este esquema, el banco compra el inmueble y te lo entrega bajo modalidad de arriendo financiero. Tú pagas cuotas mensuales y, al final del contrato (típicamente 10-15 años), tienes la opción de comprar el inmueble pagando el valor residual.
Ventajas del leasing
- Beneficios tributarios: las cuotas pueden deducirse de la declaración de renta como gasto, dependiendo del uso del inmueble.
- Cuota inicial baja: típicamente solo 10% del valor del inmueble.
- Tasa fija durante toda la vida del contrato (a diferencia de algunos créditos hipotecarios variables).
Desventajas del leasing
- El inmueble queda a nombre del banco hasta el final del contrato.
- No puedes hipotecar ni vender libremente durante el plazo.
- Algunos bancos no ofrecen leasing para lotes campestres, solo para vivienda urbana.
El leasing tiene sentido principalmente para profesionales independientes que pueden aprovechar las deducciones tributarias. Para la mayoría de compradores familiares, las modalidades 1, 2 y 3 son más convenientes.
Cesantías y subsidios: lo que sí aplica y lo que no
Hay mucha confusión en este tema, así que vamos a aclararlo punto por punto:
Cesantías: SÍ aplican
Si eres empleado en Colombia, puedes retirar tus cesantías para destinarlas a:
- Pago de cuota inicial de un lote o vivienda.
- Amortización del crédito hipotecario.
- Mejoras al inmueble.
El procedimiento es directo: solicitas el retiro al fondo de cesantías presentando la promesa de compraventa o el extracto del crédito hipotecario. El desembolso suele ocurrir en 5 a 15 días hábiles.
Subsidio Mi Casa Ya: NO aplica para lotes campestres
El programa Mi Casa Ya está diseñado exclusivamente para Vivienda de Interés Social (VIS), con un valor máximo regulado por ley (135 SMMLV en 2026). Los lotes campestres en condominios privados no califican porque su valor supera ampliamente este tope y porque están clasificados como vivienda No-VIS.
Otros mecanismos disponibles
- Cuenta AFC (Ahorro para el Fomento de la Construcción): los aportes son deducibles de renta hasta cierto monto y se pueden destinar a vivienda.
- Subsidios de cajas de compensación: algunas cajas como Compensar o Colsubsidio tienen líneas para vivienda no-VIS, aunque limitadas.
- Programa Semillero de Propietarios: orientado principalmente a VIS, pero conviene revisar actualizaciones de política pública anual.
Requisitos y documentos que necesitas
Independientemente de la modalidad que elijas, hay un set de documentos básicos que vas a necesitar tener listos. Tenerlos preparados de antemano acelera el proceso significativamente:
Documentos personales
- Cédula de ciudadanía ampliada al 150%.
- Certificado civil de nacimiento o matrimonio (no mayor a 30 días).
- Declaración de renta de los últimos 2 años (si declaras).
Documentos financieros (empleados)
- Certificación laboral con cargo, salario, antigüedad y tipo de contrato (no mayor a 30 días).
- Desprendibles de pago de los últimos 3 meses.
- Extractos bancarios de los últimos 3-6 meses.
Documentos financieros (independientes)
- RUT actualizado.
- Estados financieros de los últimos 2 años firmados por contador.
- Extractos bancarios de los últimos 6 meses.
- Declaración de renta de los últimos 2 años.
- Si tienes empresa: certificado de existencia y representación legal (Cámara de Comercio).
Errores comunes al pedir financiación
Después de revisar muchos casos de compradores en proyectos campestres, estos son los errores que más se repiten y que terminan costando dinero o tiempo:
- No verificar la escritura del lote antes de aplicar al crédito. Solicitar crédito sobre un lote sin matrícula individual es perder tiempo: el banco lo rechaza inmediatamente.
- Subestimar los gastos asociados. El crédito cubre el lote, pero los gastos legales, pólizas, avalúo y estudio (que suman 4-5% adicional) corren por cuenta del comprador.
- No comparar tasas entre bancos. La diferencia entre el banco más barato y el más caro puede llegar a 2 puntos porcentuales, que en 15 años representa decenas de millones.
- Comprometerse con cuota inicial sin tener crédito preaprobado. Si tu crédito se cae, puedes perder lo separado. Mejor obtener carta de preaprobación antes de firmar promesa.
- Mezclar el lote con otras deudas. Pedir el crédito mientras tienes deudas activas reduce tu capacidad de endeudamiento. Si es posible, organiza tu perfil financiero antes de aplicar.
- Olvidar las pólizas en el cálculo de la cuota. Las pólizas suman al menos 1% anual sobre el saldo. Una cuota de $1.500.000 mensuales puede subir a $1.700.000 con pólizas.

Preguntas frecuentes sobre financiación de lotes campestres
¿Aplica subsidio Mi Casa Ya a lotes campestres?
No. Mi Casa Ya está restringido a Vivienda de Interés Social (VIS), con un valor máximo de 135 SMMLV en 2026. Los lotes campestres en condominios privados no califican porque pertenecen al segmento No-VIS.
¿Qué tasa de interés tendré para mi crédito hipotecario?
En 2026, las tasas para crédito hipotecario No-VIS oscilan entre el 11% y 14% efectivo anual, dependiendo del banco y de tu perfil crediticio. Un perfil sólido (ingresos altos, score crediticio bueno, sin endeudamiento previo) puede acceder al extremo bajo del rango.
¿Puedo financiar el 100% del valor del lote?
No con crédito hipotecario tradicional. Los bancos colombianos financian hasta el 70% del valor del inmueble en lotes No-VIS, lo que significa que necesitas al menos un 30% de cuota inicial. Con financiación directa de la constructora, en cambio, los esquemas son más flexibles.
¿La Trinidad Campestre ofrece financiación directa?
Sí. La Trinidad ofrece esquemas de financiación directa con cuota inicial flexible y saldos diferidos a varios meses. Como todos los lotes cuentan con escritura individual, también puedes acceder a crédito hipotecario tradicional con cualquier banco. Para conocer las condiciones específicas según tu perfil, contáctanos y un asesor te explicará en detalle las opciones.
¿Es mejor pagar de contado o financiar?
Si tienes el capital disponible y no tiene un mejor uso alternativo, pagar de contado es matemáticamente lo más rentable: accedes a descuentos del 5-10% y eliminas todos los costos financieros. Sin embargo, si tu capital puede generar más rentabilidad invertido en otra parte (por ejemplo, en un negocio o en un portafolio diversificado), financiar al 11-13% puede tener sentido si tu rentabilidad alternativa es superior.
¿Necesitas asesoría sobre cómo financiar tu lote?
Cada perfil financiero es único. Agenda una asesoría personalizada con nuestro equipo y te ayudaremos a evaluar la mejor combinación de cuota inicial, financiación directa y crédito hipotecario según tu caso particular.
📞 Línea directa: +57 317 833 3666 · 📧 [email protected] · 📍 Chicoral, Tolima
Lecturas relacionadas
- Cuánto cuesta un lote campestre en Tolima 2026: precios, cuotas y costos ocultos
- Guía completa: qué debes revisar antes de comprar un lote campestre en Colombia
- Conjunto cerrado vs. lote independiente: cuál es mejor para tu familia
- Por qué invertir en lotes campestres en el Tolima es una decisión inteligente en 2026